Apresentação: MiCa & Stablecoins

Durante minha graduação em direito tive o primeiro contato com criptomoedas, mais especificamente com a stablecoin USDT durante um trabalho como tradutor para a antiga OKEx, hoje OKX. Lembro que no processo de contratação perguntaram minha forma de pagamento preferida, transferência bancária ou USDT, mesmo sem experiência prática aceitei USDT.
A escolha foi acertada, visto que os pagamentos sempre chegavam rapidamente em minha conta da OKX com zero descontos, e era tópico comum nos chats do Lark (app de trabalho) sobre demoras em pagamentos e taxas altas para outros freelancers, especialmente os localizados na Alemanha. O que se passou na minha cabeça ao adotar USDT foi, ‘’por qual motivo nem todos usam isso’’? Estamos falando de meados de 2019 - 2022.
Essa dúvida foi fermentando na medida que minha adoção de criptomoedas aumentava e suas vantagens face a meios tradicionais de pagamento/investimentos se tornava mais evidente, razão pela qual voltei minha pesquisa para quais seriam as formas de regularizar esse meio, motivos para regularização e principais interesses por trás, foi quando encontrei a MiCA ainda em fase de projeto de lei, sendo assunto da minha monografia de conclusão de curso.

Em 2026, USDT é banido (delisted) na EU, mas amplamente utilizado no Brasil.
Um dos principais motivos são os requisitos de reserva, ao menos 60% deve estar em bancos supervisionados pelas autoridades da EU.
Aproveitando o cenário regulatório, a Circle, atendendo aos requisitos da MiCa, obtém alta taxa de liquidez nas moedas USDC e EURC, circulando amplamente no espaço Europeu. Sendo a USDC responsável por 29% das transações de stablecoins em circulação.
MiCa em 2026
A iminente conclusão do período de transição da Markets in Crypto-Assets Regulation (MiCA) em 1º de julho de 2026 consolida a Europa como o epicentro da regulação de criptoativos, impondo licenciamento obrigatório para assegurar a estabilidade monetária do bloco. No Brasil, o Banco Central responde a esse movimento global com a Resolução nº 561, reafirmando o controle estatal ao restringir o uso de ativos virtuais em liquidações de operações de câmbio por meio do eFX.

O cenário de 2026 revela um choque deliberado entre a eficiência transacional das stablecoins e o interesse secundário das máquinas administrativas em preservar o monopólio da política monetária. Enquanto a proibição de rendimentos em EMTs e ARTs (Assets referenced tokens) busca evitar a fuga de depósitos bancários, o Direito Digital brasileiro enfrenta o desafio de equilibrar essa rigidez normativa com a inevitável ascensão da Web3.
Atenção: entendemos os níveis da ‘’Web’’ a depender do grau de interação.
Web1 = Read
Web2 = Read/Write
Web3 = Read/Write/Own
A legislação estabelece uma estrutura complexa, com 149 artigos divididos em IX títulos e incontáveis itens, demonstrando a preocupação dos dos legisladores com o assunto.
MiCa e suas origens
A gênese do regulamento Markets in Crypto-Assets remonta ao "choque de realidade" provocado pelo anúncio do projeto Libra (posteriormente Diem) pelo Facebook em 2019. Esse movimento despertou nos reguladores europeus a percepção urgente de que a soberania monetária e a estabilidade financeira global não poderiam ficar à mercê de iniciativas privadas de escala sistêmica sem uma estrutura legal robusta e harmonizada.

Libra: a stablecoin global
Anunciado pelo Facebook (atual Meta) em 2019, a Libra era uma proposta de stablecoin global gerida por um consórcio de empresas (Libra Association), que incluía inicialmente gigantes como Visa, Mastercard, Uber e Spotify. Diferente do Bitcoin, o seu valor seria estável, lastreado por uma "cesta" de moedas soberanas (como Dólar, Euro, Iene) e títulos públicos.

A reação foi imediata e hostil, com figuras como Bruno Le Maire (Ministro das Finanças da França) destacando a ameaça que a libra traria ao Euro, como Shadow Banking, Lavagem de dinheiro e liquidez dos Euros nos bancos, gerando crises institucionais. A Libra morreu em 2022 após ser vendida ao Silvergate Bank.
MiCa: linha do tempo
A evolução da MiCA é marcada por um equilíbrio tênue entre o fomento à inovação e a imposição de salvaguardas rigorosas contra riscos sistêmicos:
2019 – 2020: Proposta inicial da Comissão Europeia como parte do pacote de Finanças Digitais, acelerada pela preocupação com as "Global Stablecoins".
2022: Intensos debates parlamentares, incluindo a controversa proposta (rejeitada) de banir o mecanismo de Proof-of-Work (PoW) devido a preocupações ambientais.
Abril de 2023: Aprovação oficial pelo Parlamento Europeu, estabelecendo o primeiro marco legal abrangente para criptoativos no mundo.
Junho de 2024: Entrada em vigor da primeira fase, focada especificamente na regulação de emissores de stablecoins (ARTs e EMTs).
Dezembro de 2024: Aplicação da segunda fase, abrangendo os Provedores de Serviços de Criptoativos (CASPs) e regras de abuso de mercado.
Maio de 2026 (Hoje): O mercado opera sob o regime de "passaporte europeu", permitindo que empresas licenciadas em um Estado-membro atuem em todo o bloco.
1º de Julho de 2026: Prazo final para o encerramento do período de transição (grandfathering), exigindo que todos os operadores possuam licença plena sob pena de encerramento compulsório das atividades.

MiCa e a Desestabilização do Euro
A narrativa da "desestabilização" é capitaneada principalmente pelo Banco Central Europeu (BCE) e pela Autoridade Bancária Europeia (EBA), que enxergam nas stablecoins privadas uma ameaça à transmissão da política monetária. O BCE argumenta que a adoção em massa de ativos atrelados ao Dólar ou a cestas de ativos privados poderia drenar a liquidez do Euro e enfraquecer a autonomia estratégica da União Europeia. Stakeholders do setor bancário tradicional reforçam esse discurso, temendo uma desintermediação financeira em que depósitos bancários migrem para tokens digitais mais eficientes, o que justifica as severas restrições da MiCA sobre o pagamento de juros em EMTs.
Medidas da MiCa que protegem o Euro:
Teto contra a dolarização: Se uma stablecoin de dólar atingir mais de 1 milhão de transações ou €200 milhões em volume diário como meio de troca em uma área de moeda única (como a Zona Euro), o emissor é obrigado a interromper novas emissões. Impedindo que a moeda se torne ‘’de uso diário’’.
Proibição de juros: emissores de stablecoins não podem pagar ‘’juros’’ aos detentores de moedas, protegendo a fuga de depósitos e a eficácia das taxas dos bancos. ATENÇÃO: Juros aqui não se confundem com recompensas por ‘’staking’’, que é uma contraprestação por segurança prestada à blockchain.
Para que uma empresa como a Circle opere legalmente na Europa, ela deve manter pelo menos 60% das suas reservas depositadas em instituições de crédito supervisionadas pela UE.
A MiCa portanto regulariza e controla o uso de stablecoins no espaço europeu, de forma a proteger a moeda e suas instituições contra a força da ‘’dolarização global’’, mantendo a viabilidade e força do Euro, com limitações.
MiCa e compliance: como fica o KYC?
O compliance na Web3 evoluiu de um cenário de pseudonimato para um controle estatal forte, estruturado em níveis de identificação:
Nível Básico (Legado): Transferências peer-to-peer com anonimato técnico, hoje severamente restritas por protocolos de rastreabilidade.
Nível Intermediário (KYC 1): Verificação simples de identidade para operações em corretoras (CASPs), permitindo a custódia, mas com limites baixos de volume.
Nível Pleno (2026): Com a plena aplicação da Travel Rule e do regulamento DAC8, os CASPs são obrigados a reportar dados de transações diretamente às autoridades fiscais, integrando o mundo cripto ao padrão internacional CARF da OCDE.
Controle de Saque: O fluxo de saída para moedas fiduciárias agora exige uma "ponte de transparência", onde a origem dos fundos deve ser comprovada para que as instituições financeiras autorizem a conversão, eliminando pontos cegos na supervisão estatal.
E no Brasil? Como era vs Como estamos
Sem ‘’nossa MiCa’’, a regulação do Brasil se dá através de retalhos, como resoluções do BCB (Banco Central do Brasil), o Marco Regulatório de Ativos Virtuais (lei simples, 7 artigos), resoluções da COAF e etc.
A imagem abaixo registra o padrão esperado em KYC para 2026:

Evolução do KYC no Brasil em instituições autorizadas para 2026
Minha adoção de cripto nasceu em um cenário onde era possível receber um endereço para depósitos e transferências apenas com KYC 1, na época, via OKEx, era necessário apenas uma conta, com o endereço de e-mail.
O que são Stablecoins?
Stablecoins são ativos virtuais projetados para mitigar a volatilidade inerente ao ecossistema de criptoativos, vinculando seu valor a ativos de referência estáveis, como moedas fiduciárias ou commodities. Funcionando como uma ponte tecnológica entre as finanças tradicionais e a Web3, essas moedas operam ininterruptamente em redes blockchain, permitindo a liquidação instantânea de transações e servindo como reserva de valor ou meio de pagamento eficiente em um ambiente digital global.

Fonte: Xpaid (2025)
Electronic Money Tokens (EMTs) e Asset-Referenced Tokens (ARTs)
Os EMTs são definidos pela regulação MiCA como criptoativos que buscam estabilidade referenciando o valor de uma única moeda fiduciária oficial, operando juridicamente como um substituto digital do dinheiro eletrônico. Por outro lado, os ARTs mantêm seu valor atrelado a uma cesta de ativos, direitos ou outras commodities, exigindo autorizações específicas para garantir que as reservas suportem adequadamente a paridade com os ativos referenciados.
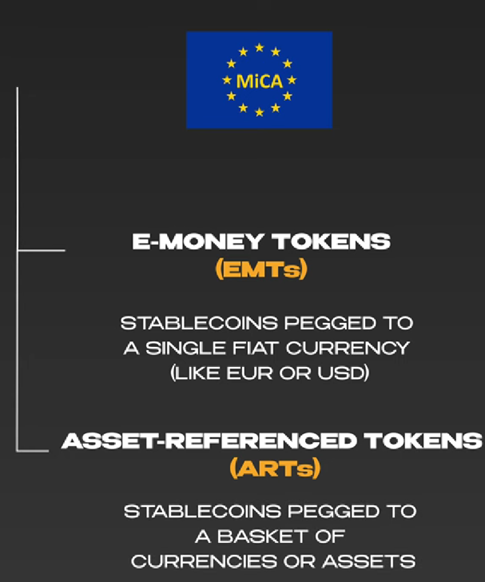
Exemplos: USDT = EMT vs DAI = ART
USDT
O USDT (Tether) permanece como a stablecoin de maior liquidez no mercado global, embora enfrente pressões significativas de conformidade com os requisitos de transparência e auditoria de reservas exigidos pela MiCA em 2026. Devido a essas incertezas regulatórias, diversos provedores de serviços na Europa têm restringido a oferta do ativo em canais de varejo para mitigar riscos de supervisão institucional.
Mecanismo de Lastro: O valor do token é suportado por uma reserva composta majoritariamente por dinheiro em espécie, equivalentes de caixa e títulos do governo de curto prazo.
Operacionalidade em Blockchain: O ativo é emitido em múltiplas camadas de rede, o que facilita a interoperabilidade entre diferentes protocolos de finanças descentralizadas (DeFi) e liquidez contínua em corretoras.
Processo de Resgate: A conversão de tokens em moeda fiduciária é realizada diretamente pela emissora para usuários institucionais que cumpram requisitos de elegibilidade e limites mínimos de transação.
USDT e outras Stablecoins: diferenças
A principal distinção entre o USDT e as demais stablecoins reside nos modelos de governança e no nível de transparência das reservas. Enquanto o USDT foca na dominância de mercado e liquidez em múltiplas redes, alternativas como o USDC priorizam o compliance regulatório e auditorias frequentes, e o DAI se destaca pela completa descentralização on-chain.
Stablecoin | Emissor | Criação | Tipo de Lastro | Diferencial em 2026 |
USDT | Tether Operations Ltd. | 2014 | Fiduciário (Moeda e Títulos) | Liderança absoluta em liquidez global e uso em transações transfronteiriças. |
USDC | Circle | 2018 | Fiduciário (Ativos segregados) | Referência em transparência regulatória com auditorias mensais e integração bancária. |
DAI | MakerDAO | 2017 | Cripto-colateralizado (Supercolateralizado) | Modelo totalmente descentralizado e governado por uma organização autônoma (DAO). |
PYUSD | PayPal / Paxos | 2023 | Fiduciário (Tesouro dos EUA) | Integração nativa com sistemas de pagamentos globais e ecossistema de varejo. |
Principais Stablecoins do Euro
Em maio de 2026, o ecossistema de stablecoins do Euro é liderado por soluções que priorizam a conformidade estrita com a MiCA para garantir a segurança dos utilizadores e a paridade fiduciária. A diversidade de ativos disponíveis permite que indivíduos e instituições escolham entre modelos de lastro centralizado em depósitos bancários ou estruturas descentralizadas baseadas em colateral on-chain.
EURC (Circle): Ativo de referência em conformidade com a MiCA, amplamente utilizado em corretoras e transações transfronteiriças devido à sua alta liquidez e reservas auditadas.
EURA (Angle Protocol): Solução líder no segmento DeFi, utiliza um modelo de sobrecolateralização com ativos on-chain para manter a paridade e a transparência de forma descentralizada.
EURe (Monerium): Token emitido por uma Instituição de Dinheiro Eletrónico licenciada na Europa, focado em conformidade regulatória e integração direta com o sistema bancário tradicional.
EURI (Membrane Finance): Stablecoin totalmente regulada na Finlândia, voltada principalmente para aplicações de tesouraria corporativa e operações de folha de pagamento.
EUR CoinVertible (SG-FORGE): Ativo institucional da Societe Generale disponível em múltiplas redes, como Ethereum e Stellar, projetado para assegurar confiança e segurança em operações de grande escala.
EUA e Stablecoins: avanço das regulações sob o governo Trump
Em julho de 2025, o governo Trump sancionou o GENIUS Act, estabelecendo o primeiro marco regulatório federal abrangente para stablecoins nos Estados Unidos sob a premissa de liderança tecnológica global. A legislação exige reservas integrais em ativos líquidos e auditorias mensais obrigatórias, removendo esses ativos da esfera de incerteza da SEC para integrá-los definitivamente à infraestrutura financeira nacional.
Já em maio de 2026, o foco legislativo recai sobre o CLARITY Act, que avança no Senado buscando resolver conflitos de jurisdição enquanto impõe restrições ao pagamento de rendimentos sobre tokens para proteger a liquidez do sistema bancário tradicional. Essa postura reflete uma estratégia de "dolarização digital" agressiva, visando atrair emissores globais que fogem do rigor burocrático da MiCA e reforçar a hegemonia do dólar no ambiente de ativos distribuídos.
Brasil e Cripto: Banco Central e a resolução n°561
A Resolução BCB nº 561, publicada em abril de 2026, atualiza o marco do serviço de pagamento internacional (eFX) ao proibir explicitamente o uso de ativos virtuais para a liquidação de operações entre prestadores brasileiros e suas contrapartes no exterior. Esta norma visa reforçar o controle sobre o fluxo cambial, exigindo que essas transações ocorram exclusivamente por operações de câmbio tradicionais ou movimentações em contas em reais de não residentes.
Apesar da restrição no trilho de liquidação das fintechs, a medida não proíbe a posse ou o uso de stablecoins pelos usuários finais em outras modalidades de pagamento. O cenário brasileiro de 2026 consolida uma segmentação regulatória onde instituições autorizadas como VASPs operam sob regras distintas, evidenciando o esforço do Banco Central em integrar a inovação tecnológica sem renunciar à soberania monetária.
Motivação da resolução n°561
O Banco Central fundamenta essa restrição na necessidade de garantir a rastreabilidade absoluta dos fluxos financeiros internacionais, evitando que a liquidação via ativos virtuais facilite a evasão de divisas ou a lavagem de dinheiro fora do sistema de câmbio oficial. Além disso, a norma busca proteger a soberania do Real e a eficácia da política monetária, assegurando que as instituições de pagamento operem sob uma camada de supervisão rigorosa que as stablecoins privadas ainda não oferecem plenamente no cenário nacional.
Conclusão
A implementação integral da MiCA em 2026 representa um triunfo da padronização regulatória, oferecendo a segurança jurídica necessária para a entrada definitiva de grandes operadores institucionais no mercado europeu de ativos digitais. Contudo, a rigidez imposta às stablecoins e a proibição de rendimentos revelam um viés protecionista que pode asfixiar a inovação financeira, empurrando o capital para jurisdições com marcos mais flexíveis, como os Estados Unidos.
No Brasil, o rigor da Resolução nº 561 do Banco Central exemplifica o desafio de integrar estas tecnologias sem comprometer a soberania cambial, criando um ambiente de conformidade que, embora seguro, ainda impõe fricções operacionais severas ao ecossistema de pagamentos. O sucesso definitivo deste novo ordenamento dependerá da capacidade dos reguladores em evoluir da simples vigilância para uma arquitetura que respeite a autonomia tecnológica, garantindo que a estabilidade sistémica não sacrifique o potencial disruptivo da descentralização.
FAQ
O que é a regulação MiCA?
A MiCA é o regulamento europeu que padroniza o mercado de criptoativos, estabelecendo regras rigorosas para emissores e provedores de serviços, garantindo segurança jurídica e estabilidade.
Qual o prazo final para a MiCA em 2026?
O marco decisivo é 1º de julho de 2026. Nesta data, encerra-se o período de transição, exigindo que todas as empresas detenham licenças plenas para operar legalmente.
O que são Electronic Money Tokens (EMTs)?
Electronic Money Tokens são criptoativos que mantêm valor estável referenciando uma única moeda fiduciária, atuando juridicamente como substitutos digitais para o dinheiro eletrônico tradicional regulamentado.
Qual a diferença entre EMTs e ARTs?
Enquanto EMTs referenciam uma única moeda, os ARTs são lastreados em cestas de ativos ou commodities, demandando autorizações específicas para assegurar a paridade das reservas colaterais.
Como a MiCA afeta o USDT (Tether)?
O USDT enfrenta pressões de conformidade na Europa devido aos requisitos de transparência e auditoria da MiCA, resultando em restrições de oferta para investidores de varejo institucionalizados.
O que muda no KYC com a MiCA em 2026?
O KYC em 2026 exige conformidade total com a Travel Rule, obrigando provedores a reportar dados transacionais diretamente às autoridades fiscais, eliminando o anonimato em transferências.
Como os EUA regulam stablecoins atualmente?
A regulação americana avançou com o GENIUS Act, impondo reservas integrais e auditorias mensais obrigatórias, buscando consolidar a dominância do dólar no mercado global de ativos virtuais.
O que diz a Resolução BCB nº 561 no Brasil?
A norma proíbe o uso de ativos virtuais para liquidar operações de transferências internacionais via eFX, obrigando o uso de canais cambiais tradicionais para garantir rastreabilidade.
Por que o Banco Central proibiu stablecoins no eFX?
O Banco Central busca mitigar riscos de lavagem de dinheiro e evasão de divisas, preservando a soberania do Real e o controle estatal sobre fluxos financeiros transfronteiriços.
Qual o impacto da MiCA para advogados brasileiros?
Advogados precisam compreender a harmonização regulatória internacional, visto que a MiCA influencia diretamente o desenvolvimento do marco legal e das normas de conformidade brasileiras em 2026.
Glossário de Termos: MiCA e Regulação de Ativos Virtuais
AML (Anti-Money Laundering)
Conjunto de leis, regulamentos e procedimentos destinados a impedir que criminosos disfarcem fundos obtidos ilegalmente como rendimentos legítimos. No contexto cripto, é o pilar central das obrigações das corretoras.
ARTs (Asset-Referenced Tokens)
Tipo de stablecoin sob a MiCA que busca manter um valor estável referenciando uma cesta de ativos, commodities ou outras moedas fiduciárias, exigindo uma estrutura de reserva mais complexa que os EMTs.
CASP (Crypto-Asset Service Providers)
Provedores de Serviços de Criptoativos. São entidades licenciadas (como corretoras, custodiantes e assessores) autorizadas a prestar serviços relacionados a ativos virtuais dentro do mercado europeu.
CBDC (Central Bank Digital Currency)
Moeda Digital de Banco Central. Diferente das stablecoins privadas, as CBDCs (como o Euro Digital ou o Drex no Brasil) são obrigações diretas do Banco Central e constituem moeda soberana em formato digital.
eFX (Electronic Foreign Exchange)
Termo utilizado pelo Banco Central do Brasil para designar o serviço de pagamento ou transferência internacional eletrônica. É o foco da Resolução nº 561, que restringe o uso de criptoativos nestas operações.
EMTs (Electronic Money Tokens)
Criptoativos que buscam estabilidade referenciando o valor de uma única moeda fiduciária oficial (ex: Euro ou Dólar). São juridicamente equiparados ao dinheiro eletrônico e possuem regras de emissão rigorosas.
KYC (Know Your Customer)
"Conheça seu Cliente". Processo obrigatório de identificação e verificação da identidade de clientes por parte das instituições financeiras e VASPs para prevenir fraudes e lavagem de dinheiro.
Lex Cryptographia
Conceito jurídico e tecnológico que sugere que as regras de governança e ordem podem ser estabelecidas e aplicadas diretamente através de código de computador e criptografia, sem a necessidade de intermediários estatais tradicionais.
MiCA (Markets in Crypto-Assets)
Regulamento da União Europeia que estabelece o primeiro marco legal abrangente para o mercado de criptoativos, focando em proteção ao consumidor, integridade de mercado e estabilidade financeira.
Stablecoins
Ativos virtuais projetados para minimizar a volatilidade de preços, mantendo paridade com um ativo estável (como o Dólar) por meio de reservas de ativos ou algoritmos.
Travel Rule
Norma global (incorporada pela MiCA) que exige que provedores de ativos virtuais coletem e compartilhem dados de identificação do remetente e do destinatário em todas as transações de ativos digitais acima de determinado valor.
VASP (Virtual Asset Service Providers)
Termo internacional utilizado pelo GAFI/FATF para designar qualquer pessoa natural ou jurídica que realize operações como troca, transferência ou custódia de ativos virtuais. É o equivalente global ao termo CASP utilizado na Europa.
DAI
Stablecoin descentralizada que mantém o valor pareado ao dólar através de contratos inteligentes e reservas em criptoativos, funcionando sem a necessidade de um emissor central.
Referências Bibliográficas
BÉRGAMO, Roberto Lócio. O futuro do blockchain: estudo sobre a evolução da tecnologia e suas implicações para o direito. 2022. Monografia (Bacharelado em Direito) – Universidade Regional do Cariri, Crato, CE, 2022.
BRASIL. Banco Central do Brasil. Resolução BCB nº 561, de 15 de abril de 2026. Atualiza o marco regulatório do serviço de pagamento internacional (eFX) e dispõe sobre a vedação de ativos virtuais na liquidação de operações. Brasília, DF: BCB, 2026. Disponível em: https://www.bcb.gov.br. Acesso em: 13 maio 2026.
CIRCLE. USDC Transparency and Trust: periodic attestation reports. 2026. Disponível em: https://www.circle.com/en/transparent. Acesso em: 13 maio 2026.
CONSELHO DA UNIÃO EUROPEIA. Regulamento (UE) 2023/1114 do Parlamento Europeu e do Conselho, de 31 de maio de 2023, relativo aos mercados de criptoativos (MiCA). Jornal Oficial da União Europeia, Bruxelas, 9 jun. 2023. Disponível em: https://eur-lex.europa.eu. Acesso em: 13 maio 2026.
ESTADOS UNIDOS. Congress. Clarity for Payment Stablecoins Act of 2025. Washington, DC: U.S. Government Publishing Office, 2025. Disponível em: https://www.congress.gov. Acesso em: 13 maio 2026.
ESTADOS UNIDOS. Congress. Government Efficiency, National Infrastructure, and User Security Act (GENIUS Act). Washington, DC: U.S. Government Publishing Office, 2025. Acesso em: 13 maio 2026.
EUROPEAN BANKING AUTHORITY (EBA). Final draft regulatory technical standards on the topics of reserves of assets and liquidity requirements under MiCA. Paris: EBA, 2024. Disponível em: https://www.eba.europa.eu. Acesso em: 13 maio 2026.
EUROPEAN CENTRAL BANK (ECB). Digital Euro and the evolution of the European payments landscape. Frankfurt: ECB, 2025. Disponível em: https://www.ecb.europa.eu. Acesso em: 13 maio 2026.
ORGANIZAÇÃO PARA A COOPERAÇÃO E DESENVOLVIMENTO ECONÔMICO (OCDE). Crypto-Asset Reporting Framework (CARF) and Amendments to the Common Reporting Standard. Paris: OECD Publishing, 2023. Acesso em: 13 maio 2026.
TETHER. Transparency and Reserves Report: quarterly assurance opinion. 2026. Disponível em: https://tether.to/en/transparency. Acesso em: 13 maio 2026.


Comentários